
IDBI Bank Privatization: फेयरफैक्स को ₹52,878 करोड़ में बेची गई 60.72% हिस्सेदारी जानें ग्राहकों के खातों पर क्या होगा असर?
Banking Awareness, Current GK 0 Comments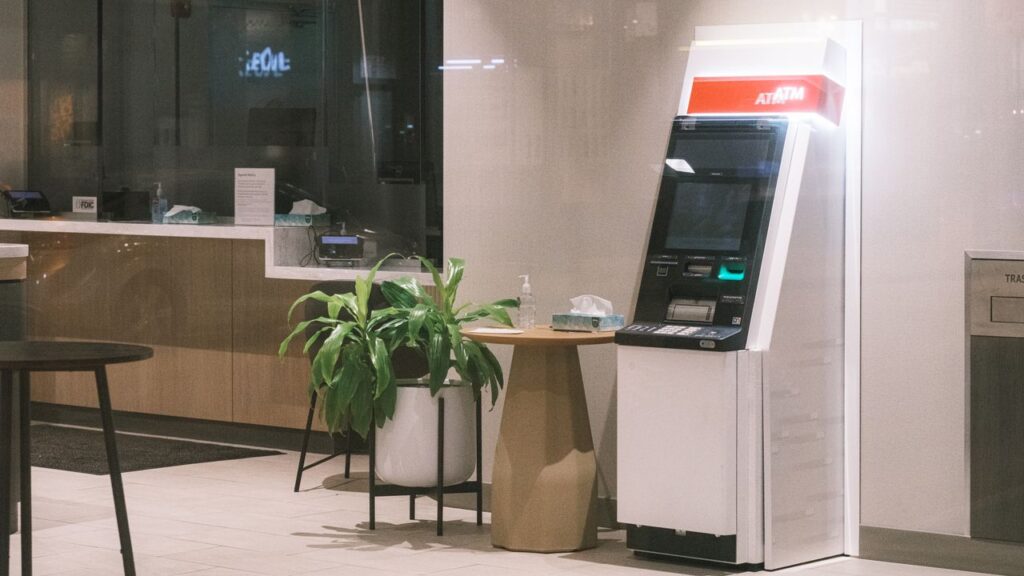
IDBI Bank बिक गया: कनाडा की Fairfax कंपनी ने ₹81 प्रति शेयर में खरीदा Fairfax को मिली कमान, जानें ग्राहकों के खातों पर क्या होगा असर? ₹52,878.08 करोड़ में बिक गया IDBI Bank, प्रेम वत्स की कंपनी ने खरीदी हिस्सेदारी सरकार और LIC ने फेयरफैक्स (Fairfax) को ₹52,878.08 करोड़ में बेची 60.72% हिस्सेदारी। जानें ग्राहकों और आपके खातों पर क्या होगा इसका असर।
IDBI Bank Privatization: ₹52,878 करोड़ में बिकेगी 60.72% हिस्सेदारी, जानें ग्राहकों के पैसे पर क्या होगा असर
IDBI Bank Privatization: IDBI Bank के निजीकरण को लेकर एक बड़ा अपडेट सामने आया है। प्रस्तावित सौदे के तहत कनाडा की निवेश कंपनी Fairfax Financial Holdings की सहायक कंपनी M/s 10955230 Canada Inc. को बैंक की 60.72% हिस्सेदारी ₹52,878.08 करोड़ में बेची जानी है। इस सौदे में प्रति शेयर कीमत ₹81 बताई गई है।
इस खबर के बाद ग्राहकों के मन में सवाल हैं कि क्या बैंक के निजीकरण से उनका पैसा असुरक्षित हो जाएगा? क्या सेविंग अकाउंट, FD और लोन पर कोई असर पड़ेगा? आइए, इन सभी सवालों को आसान भाषा में समझते हैं।
IDBI Bank की हिस्सेदारी किसे बेची जा रही है?
इस प्रस्तावित सौदे में Fairfax Financial Holdings की सहायक कंपनी खरीदार है। Fairfax का नेतृत्व भारतीय मूल के कनाडाई कारोबारी प्रेम वत्स करते हैं।
- बैंक: IDBI Bank
- प्रस्तावित खरीदार: Fairfax Financial Holdings की सहायक कंपनी
- कुल हिस्सेदारी: 60.72%
- डील की घोषित कीमत: ₹52,878.08 करोड़
- प्रति शेयर कीमत: ₹81
- केंद्र सरकार की हिस्सेदारी बिक्री: 30.48%
- LIC की हिस्सेदारी बिक्री: 30.24%
प्रस्ताव के अनुसार, सौदे के बाद केंद्र सरकार के पास 15% और LIC के पास 19% हिस्सेदारी रहने की बात कही गई है। इस तरह दोनों की संयुक्त हिस्सेदारी 34% होगी। ध्यान दें कि मंजूरी और सौदे का अंतिम रूप से पूरा होना अलग-अलग चरण हैं।
IDBI Bank के ग्राहकों पर क्या असर पड़ेगा?
बैंक के निजीकरण का मतलब यह नहीं है कि ग्राहकों के खाते अचानक बंद हो जाएंगे या उनकी जमा रकम अपने आप खत्म हो जाएगी। मालिकाना हक बदलने से मौजूदा बैंकिंग समझौते अपने आप समाप्त नहीं होते।
1. सेविंग अकाउंट और FD पर असर
बैंक में जमा रकम, FD और RD पर लागू नियम व शर्तें सामान्य रूप से जारी रहती हैं। ब्याज दरों में बदलाव संबंधित योजना की शर्तों के अनुसार होगा। केवल निजीकरण होने से FD का पैसा अपने आप कम नहीं होता।
2. क्या बैंक का नाम बदल जाएगा?
बैंक के नाम या ब्रांडिंग में बदलाव संबंधित कानूनी और नियामकीय प्रक्रियाओं पर निर्भर करेगा। इस बारे में सही जानकारी के लिए बैंक और सरकार की आधिकारिक घोषणाएं देखें।
3. क्या लोन चुकाना जरूरी होगा?
हां। बैंक का मालिक बदलने या निजीकरण होने से आपका मौजूदा लोन अपने आप माफ नहीं होता। ग्राहकों को लोन की EMI और अन्य देनदारियां समझौते के अनुसार चुकानी होती हैं।
4. क्या बैंक की सेवाएं बेहतर होंगी?
निजी निवेश आने से बैंक की तकनीक, डिजिटल बैंकिंग और प्रबंधन में सुधार की संभावना हो सकती है। हालांकि, ग्राहकों को कितना फायदा मिलेगा, यह बैंक की भविष्य की नीतियों और सेवाओं पर निर्भर करेगा।
अगर कोई बैंक डूब जाए तो कितने पैसे वापस मिलते हैं?
भारत में बैंक जमा पर DICGC यानी Deposit Insurance and Credit Guarantee Corporation के तहत बीमा सुरक्षा उपलब्ध है। यह भारतीय रिजर्व बैंक (RBI) की पूर्ण स्वामित्व वाली सहायक संस्था है।
वर्तमान नियमों के अनुसार, पात्र बैंक में एक जमाकर्ता को मूलधन और ब्याज सहित अधिकतम ₹5 लाख तक की जमा बीमा सुरक्षा मिलती है। यह सीमा एक ही बैंक में एक ही अधिकार और क्षमता में रखी गई पात्र जमाओं के कुल योग पर लागू होती है।
किन खातों पर मिलता है बीमा?
- सेविंग अकाउंट (Savings Account)
- फिक्स्ड डिपॉजिट (FD)
- रिकरिंग डिपॉजिट (RD)
- करेंट अकाउंट (Current Account)
बीमा कवरेज बैंक की पात्रता और जमा के प्रकार पर निर्भर करता है। सभी वित्तीय संस्थाओं और सभी प्रकार के निवेशों पर यह सुरक्षा लागू नहीं होती।
अगर बैंक में ₹10 लाख जमा हैं तो क्या होगा?
मान लीजिए कि किसी पात्र बैंक में आपकी कुल पात्र जमा राशि और ब्याज मिलाकर ₹10 लाख हैं। यदि DICGC बीमा लागू होता है, तो अधिकतम ₹5 लाख तक की बीमा सुरक्षा मिलेगी। शेष रकम की वापसी बैंक के समाधान या परिसमापन की प्रक्रिया पर निर्भर करेगी।
क्या बैंक डूबने पर 90 दिनों में पैसा मिल जाता है?
DICGC की 90 दिनों वाली व्यवस्था निर्धारित परिस्थितियों और प्रक्रियाओं के अधीन लागू होती है। यह हर बैंक के बंद होने पर बिना किसी शर्त के पैसा मिलने की गारंटी नहीं है। भुगतान संबंधित नियमों और कानूनी प्रक्रिया के अनुसार किया जाता है।
क्या बैंक डूबने पर लोन माफ हो जाता है?
नहीं। बैंक के विफल होने से ग्राहक की लोन चुकाने की जिम्मेदारी अपने आप समाप्त नहीं होती। लोन का भुगतान संबंधित अनुबंध और कानूनी प्रक्रिया के अनुसार जारी रह सकता है।
अपने बैंक में जमा पैसे को सुरक्षित कैसे रखें?
- एक ही बैंक में अपने सभी पात्र जमा खातों की कुल राशि और ब्याज का हिसाब रखें।
- ध्यान रखें कि एक ही बैंक की अलग-अलग शाखाओं में जमा रकम पर बीमा सीमा अलग-अलग नहीं मिलती।
- अलग-अलग DICGC-बीमित बैंकों में पात्र जमा रखने से प्रत्येक बैंक में अलग बीमा सीमा लागू हो सकती है।
- बैंक की वित्तीय स्थिति और आधिकारिक घोषणाओं पर नजर रखें।
- किसी भी अफवाह पर भरोसा करने के बजाय RBI और DICGC की आधिकारिक जानकारी देखें।
निष्कर्ष
IDBI Bank के प्रस्तावित निजीकरण से बैंक के मालिकाना ढांचे में बड़ा बदलाव हो सकता है, लेकिन इसका मतलब यह नहीं है कि ग्राहकों की जमा राशि या मौजूदा लोन पर तुरंत नकारात्मक असर पड़ेगा।
वहीं, DICGC की ₹5 लाख तक की जमा बीमा सुरक्षा एक महत्वपूर्ण नियम है। यह सीमा एक ही बैंक में समान अधिकार और क्षमता के तहत रखी गई पात्र जमाओं के कुल योग पर लागू होती है। बड़ी रकम जमा करने से पहले इस नियम को समझना जरूरी है।
FAQs: अक्सर पूछे जाने वाले सवाल
Q1. IDBI Bank का निजीकरण कितने रुपये में किया जा रहा है?
प्रस्तावित सौदे की कीमत ₹52,878.08 करोड़ बताई गई है। इसमें 60.72% हिस्सेदारी ₹81 प्रति शेयर के भाव पर बेचे जाने की बात है।
Q2. IDBI Bank की हिस्सेदारी कौन खरीद रहा है?
यह हिस्सेदारी Fairfax Financial Holdings की सहायक कंपनी M/s 10955230 Canada Inc. को बेचने का प्रस्ताव है।
Q3. क्या IDBI Bank के निजीकरण से ग्राहकों का पैसा डूब सकता है?
केवल निजीकरण से ग्राहकों की जमा राशि अपने आप नहीं डूबती। सेविंग अकाउंट, FD और अन्य जमा पर लागू नियम व शर्तें जारी रहती हैं।
Q4. भारत में बैंक डूबने पर कितने रुपये तक का बीमा मिलता है?
DICGC के नियमों के अनुसार, पात्र बैंक में एक जमाकर्ता को मूलधन और ब्याज सहित अधिकतम ₹5 लाख तक की जमा बीमा सुरक्षा मिलती है।
Q5. क्या एक ही बैंक में दो FD होने पर ₹5 लाख का बीमा दो बार मिलता है?
नहीं। एक ही बैंक की पात्र जमाओं को संबंधित नियमों के अनुसार जोड़कर बीमा सीमा तय की जाती है। केवल FD की संख्या बढ़ने से बीमा सीमा नहीं बढ़ती।
Q6. क्या बैंक डूबने पर लोन माफ हो जाता है?
नहीं। बैंक के विफल होने से लोन अपने आप माफ नहीं होता। ग्राहक को लागू अनुबंध और कानूनी प्रक्रिया के अनुसार भुगतान करना पड़ सकता है।
Q7. क्या ₹5 लाख से अधिक की जमा राशि को सुरक्षित रखा जा सकता है?
जमा बीमा की सीमा को ध्यान में रखते हुए अलग-अलग DICGC-बीमित बैंकों में पात्र जमा रखने पर विचार किया जा सकता है। एक ही बैंक की अलग-अलग शाखाओं में खाते खोलने से बीमा सीमा नहीं बढ़ती।
महत्वपूर्ण नोट: IDBI Bank के सौदे की अंतिम स्थिति और ग्राहकों से संबंधित नियमों की पुष्टि के लिए IDBI Bank, भारत सरकार, RBI और DICGC की आधिकारिक वेबसाइट देखें।
Buy online Rajasthan gk book Railway JE CBT REET PAtwari Book SSC CGL Clerk GD Book Buy online Rajasthan gk book Railway JE CBT REET PAtwari Book SSC CGL Clerk GD Book 0
 0

 0
Related Posts:
 Stock Market Crash: भारतीय Sensex-Nifty क्यों गिरे? आम लोगों पर क्या…
 ग्लोबल क्राइसिस और गिरता रुपया: क्या सच में मंदी आने वाली है? आपकी…
 Voter List Update 2026: चुनाव आयोग का बड़ा फैसला, 17 राज्यों में…
 FPI Sell-Off: विदेशी निवेशक क्यों बेच रहे हैं भारतीय शेयर? आम लोगों…
 आजादी के बाद पहली बार 2027 में होगी जातिगत जनगणना 40 सवालों की सूची जारी
 भारत में बढ़ सकती है महंगाई? जानें 4F संकट के 4 बड़े कारण
 Monthly JAN-FEB 2024 Current Affairs UPSSSC MPPSC PSSSB Exam SSC CGL GD Exam
 US ने भारतीय IT कंपनियों को PERM से क्यों रोका? भारतीय कर्मचारियों…